תכנון פיננסי לעצמאים ובעלי שליטה
מפרידים בין העסק לבית, ממנפים רווחים כלואים ובונים מנועי צמיחה מבוססי השקעות בהתאמה אישית וללא ניגוד עניינים.
כשהעסק עובד מסביב לשעון
אבל הכסף מתערבב עם הבית
יש לכם עסק פעיל קטן, בינוני או חברה בע״מ?
אתם עוסק מורשה או שכיר בעל שליטה?
עובדים מסביב לשעון כדי להצמיח את הפעילות העסקית לגבהים חדשים?
בתוך המרוץ הזה, נוצר אתגר פיננסי מורכב:
- הגבולות בין העסק לבית מטושטשים: הכסף מתערבב, קשה להבין מה שייך לפעילות השוטפת ומה באמת פנוי למשפחה ולעתיד.
- רווחים כלואים שאינם עובדים: כספים מצטברים בחשבון העסקי או בחברה, ונשחקים מול האינפלציה מחשש מאירועי מס או מחוסר בהירות לגבי אפיקי השקעה נכונים.
- הצפת עצות ומידע לא רלוונטי: ברשתות כולם ״מומחים״ למיסוי ולהשקעות, אבל אין פתרון מדף שמתאים לכולם. לפעול על בסיס סרטון או פוסט אקראי עלול לעלות ביוקר.
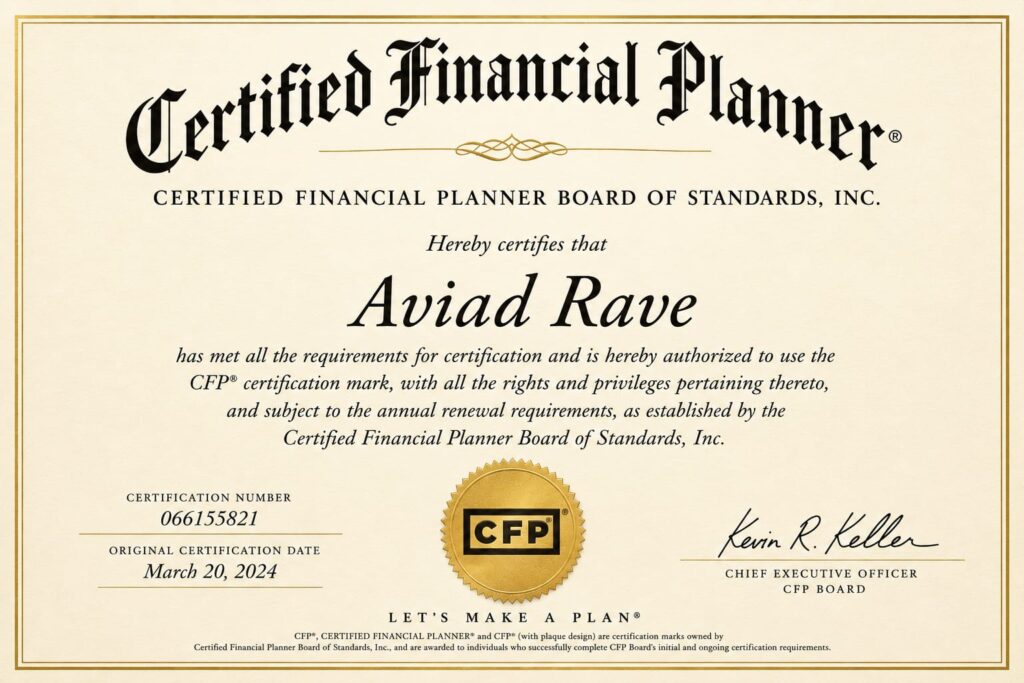
כאיש עסקים ויזם שהקים וניהל חברות בישראל ובארה״ב, יחד עם הסמכה בינלאומית כמתכנן פיננסי (CFP®), אני מכיר את המורכבות הזו לעומק: תכנון פיננסי לעצמאי דורש ראייה רחבה שמחברת בין עולם המיסוי והתזרים העסקי לבין בניית ההון המשפחתי.
למה עצמאיים ובעלי חברות צריכים מתכנן פיננסי CFP®?
רואה החשבון שלכם מדווח על העבר, וסוכן הביטוח מוכר מוצרים ספציפיים. מתכנן פיננסי CFP הוא הגורם האובייקטיבי שמתכנן את העתיד ומחבר את כל החלקים:
- התאמה מלאה למבנה העסקי: ניתוח מדויק של מעמדכם (מורשה/ חברה בע״מ) כדי למקסם הטבות מס, פטורים והוצאות מוכרות.
- השקעה אסטרטגית של רווחים כלואים: בניית מדיניות השקעה יעילה של עודפי הנזילות בחברה, תוך התחשבות באירועי מס ומשיכת דיבידנדים.
- גיוון מקורות הכנסה מחוץ לעסק: העסק הוא מנוע הצמיחה המרכזי שלכם, אך תכנון נכון מייצר נכסים מניבים נוספים (בשוק ההון ובנדל״ן בארץ ובחו״ל) שלא תלויים בעבודה היומיומית שלכם.
- ניהול סיכונים והגנה על המשפחה: הגנה על ההון המשפחתי מפני תנודתיות עסקית, והסדרת העברה בין-דורית בצורה חלקה.
מה כולל תהליך
הליווי לעצמאים?
תהליך מותאם אישית שלוקח אתכם מהנקודה שבה אתם נמצאים כיום ועד לתוכנית עבודה פיננסית סדורה וברורה:
- בניית תזרים מזומנים מופרד וברור: יצירת בהירות מוחלטת לגבי תזרים העסק אל מול תזרים הבית – כמה כסף מנהלים באמת ולאן הוא זורם.
- מיפוי רווחים כלואים: אבחון היתרות בחברה וגיבוש תוכנית השקעה אופטימלית אל מול השלכות מיסוי.
- אופטימיזציית מס והוצאות מוכרות: בחינה מעמיקה של מבנה המיסוי, ניצול הטבות, הפרשות פנסיוניות וקרנות השתלמות לעצמאיים.
- הקצאת הון וניהול סיכונים: איזון בין נכסים להתחייבויות, הבנת עולם המינוף וההבחנה בין חוב טוב שמצמיח את העסק לחוב מעכב.
- פיזור השקעות מותאם אישית: חשיפה להזדמנויות בשוק ההון, נדל״ן מקומי ובינלאומי, ומוצרי השקעה ייחודיים שעברו בדיקות נאותות קפדניות.
- תוכנית עבודה ומסמכים יישומיים: קבלת קובצי אקסל לתכנון פיננסי ולניהול תזרים, סיכום אסטרטגי כתוב והקלטות של כל הפגישות (בזום).
- ליווי מתמשך ובקרה שוטפת: פגישות פרונטליות או בזום לבחירתכם, זמינות מלאה בווטסאפ ובמייל, וחיבור לאנשי מקצוע רלוונטיים (יועצי משכנתאות, מתכננים פנסיוניים ועורכי דין).
- בונוסים והעשרה: קבלת קורס דיגיטלי מתנה וכניסה לקהילת משקיעים סגורה בווטסאפ לחשיפה להזדמנויות ייחודיות.
איך עובד
התהליך בפועל?
אבחון ומיפוי פיננסי מעמיק
מנתחים את הדוחות, ממפים את הנכסים בעסק ובבית, ומציפים את כל סימני השאלה והחסמים.
גיבוש האסטרטגיה הפיננסית
מתאימים את מבנה המיסוי, קובעים מדיניות השקעה לרווחים הכלואים ולחיסכון האישי, ומגדירים יעדים ברורים.
יציאה ליישום ובקרה מתמשכת
פותחים חשבונות, מוציאים את ההשקעות לפועל, ומבצעים פגישות צ׳ק-אפ תקופתיות כדי לוודא שהתוכנית מתקדמת בהתאם למטרות.
שאלות נפוצות
יש לי כבר רואה חשבון מעולה, למה אני צריך מתכנן פיננסי CFP?
רואה החשבון מתמקד בדיווח לרשויות המס, בסגירת דוחות ובשמירה על החוק בדיעבד. מתכנן פיננסי CFP מסתכל קדימה: הוא בוחן מה עושים עם הכסף שנשאר, איך מייצרים ממנו תשואה, איך מחברים אותו לתא המשפחתי ואיך בונים עצמאות כלכלית שאינה תלויה רק בהכנסות העסק.
יש לי כספים שיושבים בחברה בע״מ, האם חייבים למשוך אותם כדי להשקיע?
ממש לא. משיכת כספים כרוכה באירוע מס משמעותי (דיבידנד). במסגרת התכנון הפיננסי בוחנים פתרונות השקעה ישירים מתוך החברה, לצד שילוב מנגנוני מימון ומיסוי יעילים, כך שההון ימשיך לצמוח מבלי לשלם מס מיותר.
האם התהליך מתאים גם לעוסקים מורשים או רק לבעלי חברות?
התהליך מתאים לכל עצמאי (עוסק מורשה או בעל שליטה) שמייצר רווחים ורוצה לבנות אסטרטגיה כלכלית אחראית, להפריד בין תזרים העסק לבית ולהתחיל לפעול עם תוכנית עבודה מסודרת.